Mittwoch, 24. Dezember 2025


Jetzt mit der Abfindung zu finanzieller Unabhängigkeit
Sie können Ihre Abfindung sofort verleben, oder damit Ihre finanzielle Unabhängigkeit stärken. Was ist Ihnen lieber?


Einleitung


Nach einer Kündigung oder einem Aufhebungsvertrag taucht bei vielen Menschen schnell eine grundlegende Frage auf:


Kann eine Abfindung der Ausgangspunkt für mehr finanzielle Unabhängigkeit sein?


Die Frage ist verständlich.

Eine Abfindung ist oft der größte einmalige Geldzufluss im bisherigen Berufsleben – und damit verbunden sind Erwartungen, Ideen und nicht selten auch Druck, „jetzt etwas richtigzumachen“.

Dieser Artikel dient dazu, diese Gedanken sachlich einzuordnen. Er zeigt Perspektiven auf, erklärt Zusammenhänge und benennt Grenzen. Er ist keine Handlungsanleitung und ersetzt keine individuelle Klärung.


Was mit „finanzieller Unabhängigkeit“ meist gemeint ist


Finanzielle Unabhängigkeit wird sehr unterschiedlich verstanden. Häufig geht es um:

- die Möglichkeit, nicht sofort wieder arbeiten zu müssen


- mehr Freiheit bei der Wahl des nächsten beruflichen Schrittes


- das Gefühl, Entscheidungen nicht aus finanzieller Not heraus treffen zu müssen


- langfristig: weniger Abhängigkeit vom laufenden Einkommen

Gemeinsam ist diesen Vorstellungen, dass sie nicht allein von einer Zahl (der Höhe der Abfindung) abhängen, sondern von der Art und Reihenfolge der Entscheidungen, die darauf folgen.


Die Abfindung als Ausgangspunkt – nicht als Lösung


Eine Abfindung kann Spielraum schaffen. Sie kann dazu dienen, Zeit zu "kaufen", Druck zu reduzieren oder Optionen zu öffnen.

Was sie jedoch nicht leistet: Sie ersetzt keine Entscheidungen.

Andernfalls geht es Ihnen höchstwahrscheinlich so, wie es vor Jahren einmal in einem WELT-Artikel beschrieben wurde:


"'Abfindungen sind wie Schmerzmittel, sie verdecken das eigentliche Problem und geben eine trügerische Sicherheit.' Denn einen neuen Job kann sich niemand von der Einmalzahlung kaufen. Und sich meist auch nicht besonders lang auf einem dicken finanziellen Polster ausruhen." (Die WELT, 28.10.06)


In der Praxis zeigt sich häufig, dass die größten Fehler nicht durch falsche Ideen entstehen, sondern dadurch, dass gute Ideen zum falschen Zeitpunkt umgesetzt werden.

Eine Abfindung ist deshalb kein Ziel, sondern ein Ausgangspunkt, dessen Wirkung stark davon abhängt, wie klar die eigene Situation eingeordnet ist.


Finanzielle Unabhängigkeit ist keine einzelne Entscheidung


Finanzielle Unabhängigkeit entsteht selten durch eine einzelne Maßnahme. Sie ist das Ergebnis mehrerer aufeinander abgestimmter Entscheidungen, zum Beispiel:

- über Zeit (wie lange reicht der finanzielle Puffer?)


- über Struktur (welche Fixkosten bestehen, welche nicht?)


- über Reihenfolge (was sollte jetzt geklärt werden – und was später?)


- über Risiko (was ist tragfähig, was nicht?)

Eine isolierte Betrachtung der Abfindung greift hier zu kurz. Entscheidend ist nicht nur, was möglich wäre, sondern was jetzt sinnvoll ist.


Warum gute Ideen oft zu früh kommen


Nach einer Kündigung entstehen häufig sehr schnell neue Pläne:


Selbstständigkeit, Rückzug, Investitionen oder ein kompletter Neuanfang.


Viele dieser Gedanken sind nicht falsch.

Sie entstehen jedoch oft in einer Phase, in der noch nicht klar ist, welche Entscheidungen wirklich anstehen und welche lediglich Reaktionen auf Unsicherheit sind.

Dieser Artikel beschreibt Perspektiven. Er ersetzt keine Klärung darüber, in welcher Phase Sie sich gerade befinden und welche Fragen zuerst beantwortet werden sollten.


Typische Denkfehler im Zusammenhang mit Abfindung und Freiheit


In der Praxis begegnen mir immer wieder ähnliche Annahmen:

- „Wenn ich weiß, wie hoch die Abfindung ist, weiß ich, was ich tun muss.“


- „Wenn ich steuerlich alles richtig mache, ist die Entscheidung getroffen.“


- „Die Abfindung ermöglicht mir automatisch finanzielle Freiheit.“

Diese Annahmen sind nachvollziehbar – aber sie greifen zu kurz.

Zahlen, Steuerregeln und Modelle liefern Orientierung. Sie ersetzen jedoch nicht die Einordnung der eigenen Situation und die Klärung der richtigen nächsten Schritte.


Wichtiger Hinweis zur Einordnung


Viele Überlegungen zur Nutzung einer Abfindung sind sinnvoll. Problematisch wird es erst, wenn sie isoliert getroffen werden.

Bevor es um Umsetzung, Investition oder Lebensplanung geht, ist entscheidend zu klären:

- welche Entscheidungen jetzt tatsächlich relevant sind


- welche Entscheidungen bewusst noch nicht getroffen werden sollten


- und welche Fragen vorgelagert beantwortet werden müssen

Dieser Artikel soll dabei helfen, den Denkraum zu öffnen – nicht, ihn vorschnell zu schließen.


Nach dem Lesen dieses Artikels


Wenn Sie nach diesen Überlegungen merken, dass es Ihnen nicht mehr nur um Information geht, sondern um Einordnung Ihrer konkreten Situation, ist der nächste Schritt nicht eine weitere Idee oder ein weiteres Modell.

👉 Welches Gespräch ist für meine Situation sinnvoll?

Bitte nutzen Sie diese Einordnung, bevor Sie aus Überlegungen konkrete Entscheidungen ableiten.


Informationen helfen beim Verstehen.


Klarheit entsteht durch die richtige Einordnung zur richtigen Zeit.


vollständig überarbeitet: 23. 12. 2025

Wie hat Ihnen der Artikel gefallen?

Montag, 22. Dezember 2025

Kündigung meist am Montag - was nun?

Kündigung meist am Montag - was nun?
Eine Kündigung erhalten Mitarbeiter meist montags und mittwochs. Kalter Schock für Betroffene. Was ist dann zu tun?

Kündigung meist am Montag - was tun?


Am Montag und am Mittwoch wird am meisten gekündigt - Dienstag sehr selten. Das ist das statistische Ergebnis, zu dem die Münchner Anwaltskanzlei Heisse Kursawe Eversheds (seit 2017 Eversheds Sutherland (Germany) im Jahr 2014 gelangte. Dafür werteten sie 512 Kündigungsschutzverfahren aus.
Kündigung am Montag
Grafik: Heisse Kursave Eversheds/Focus
Damals berichteten beispielsweise Focus die WELT darüber. Auf karrierebibel.de sind die Informationen ebenfalls noch verfügbar. Als Ursachen für diese Verteilung nannten nach Angaben der Kanzlei damals Personalleiter drei Gründe.
- Der Entschluss für eine Kündigung reife über das Wochenende.
- Viele "Arbeitgeber" gönnen dem Noch-Mitarbeiter zumindest ein stressfreies Wochenende.
- Die "Arbeitgeber" treiben taktische Gründe
Zu diesen "taktischen Gründen" hieß es im Focus:
"Hintergrund der Taktik ist, dass bei außerordentlichen Kündigungen der Betriebsrat vorher eine Anhörungsfrist von drei Wochentagen besitzt – nicht Arbeitstagen.
Wenn der Arbeitgeber den Betriebsrat also am Freitag der Vorwoche von der geplanten Kündigung unterrichtet, vermeidet er erstens, dass der Betriebsrat während seiner Arbeitszeit tagt.
Zweitens dürfte die Motivation des Betriebsrats, sich den Fall genauer anzusehen, geringer sein, da dies nach Feierabend oder gar am Wochenende geschehen müsste."
Das Mitbestimmungsrecht des Betriebsrats bei Kündigungen ergibt sich aus dem Betriebsverfassungsgesetz § 102 (2). So gesehen dürfte die Praxis mehr zu den "Fiesen Tricks statt fairer Trennung" gehören - oder sehen Sie das anders?
Deshalb wäre es wohl für jeden angeraten, zumindest erst einmal auf die Schnelle zu prüfen, ob man sich nicht gegen die Kündigung wehren sollte.
Erste-Hilfe-Checkliste: "Die 15 häufigsten Fehler bei einer Kündigung" zum Gratis-Download https://bit.ly/40Q8huU

Samstag, 20. Dezember 2025


Impressum
Angaben gemäß § 5 TMG


Thomas Schulze


Autor von www.abfindunginfo.de


Breiter Weg 116


39104 Magdeburg


Kontakt


Telefon: +49 (0) 171 7375058


E-Mail: kontakt@abfindunginfo.de


Postadresse


Dr. Thomas Schulze


Breiter Weg 116


39104 Magdeburg


Umsatzsteuer-ID


Umsatzsteuer-Identifikationsnummer gemäß § 27 a Umsatzsteuergesetz:


DE183569502


Redaktionell verantwortlich


Dr. Thomas Schulze


Breiter Weg 116


39104 Magdeburg


EU-Streitschlichtung


Die Europäische Kommission stellt eine Plattform zur Online-Streitbeilegung (OS) bereit: https://ec.europa.eu/consumers/odr/.


Unsere E-Mail-Adresse finden Sie oben im Impressum.


Verbraucher­streit­beilegung/Universal­schlichtungs­stelle


Wir nehmen an einem Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle teil. Zuständig ist die Universalschlichtungsstelle des Zentrums für Schlichtung e. V., Straßburger Straße 8, 77694 Kehl am Rhein (https://www.verbraucher-schlichter.de).


Haftung für Links


Unser Angebot enthält Links zu externen Websites Dritter, auf deren Inhalte wir keinen Einfluss haben. Deshalb können wir für diese fremden Inhalte auch keine Gewähr übernehmen. Für die Inhalte der verlinkten Seiten ist stets der jeweilige Anbieter oder Betreiber der Seiten verantwortlich. Die verlinkten Seiten wurden zum Zeitpunkt der Verlinkung auf mögliche Rechtsverstöße überprüft. Rechtswidrige Inhalte waren zum Zeitpunkt der Verlinkung nicht erkennbar.

Eine permanente inhaltliche Kontrolle der verlinkten Seiten ist jedoch ohne konkrete Anhaltspunkte einer Rechtsverletzung nicht zumutbar. Bei Bekanntwerden von Rechtsverletzungen werden wir derartige Links umgehend entfernen.


Urheberrecht


Die durch die Seitenbetreiber erstellten Inhalte und Werke auf diesen Seiten unterliegen dem deutschen Urheberrecht. Die Vervielfältigung, Bearbeitung, Verbreitung und jede Art der Verwertung außerhalb der Grenzen des Urheberrechtes bedürfen der schriftlichen Zustimmung des jeweiligen Autors bzw. Erstellers. Downloads und Kopien dieser Seite sind nur für den privaten, nicht kommerziellen Gebrauch gestattet.

Soweit die Inhalte auf dieser Seite nicht vom Betreiber erstellt wurden, werden die Urheberrechte Dritter beachtet. Insbesondere werden Inhalte Dritter als solche gekennzeichnet. Sollten Sie trotzdem auf eine Urheberrechtsverletzung aufmerksam werden, bitten wir um einen entsprechenden Hinweis. Bei Bekanntwerden von Rechtsverletzungen werden wir derartige Inhalte umgehend entfernen.


KI Widerspruch


Der Inhaber dieser Website verbietet die Nutzung oder das Herunterladen von Inhalten dieser Website durch Dritte für die Entwicklung, das Training oder den Betrieb von künstlicher Intelligenz oder anderen maschinellen Lernsystemen ("Text- und Data-Mining") vorbehaltlich einer ausdrücklichen schriftlichen Zustimmung des Inhabers der Website. Ohne eine solche Zustimmung ist es untersagt, die Inhalte der Website für Text- und Data-Mining zu verwenden. Vorhandene Meta-Angaben im HTML-Code sind zu beachten (""). Der Nutzungsvorbehalt gilt jedoch auch dann, wenn auf der Website keine Meta-Angaben vorhanden sind, die entsprechende Verfahren aussperren, und selbst dann, wenn Bots, die den Zweck haben, die Website zu Zwecken des Text- und Data-Minings auszulesen, nicht mittels technischer Verfahren ausgesperrt werden.


AI contradiction


The owner of this website prohibits the use or downloading of content from this website by third parties for the development, training or operation of artificial intelligence or other machine learning systems (“text and data mining”), subject to the express written consent of the owner of the website. Without such consent, it is prohibited to use the content of the website for text and data mining. Existing meta information in the HTML code must be respected (“”). However, this reservation of use also applies if there is no meta information on the website that blocks the corresponding processes, and even if bots that have the purpose of reading the website for the purposes of text and data mining are not blocked by means of technical processes.


Impressum
Angaben gemäß § 5 TMG


Thomas Schulze


Autor von www.abfindunginfo.de


Breiter Weg 116


39104 Magdeburg


Kontakt


Telefon: +49 (0) 171 7375058


E-Mail: kontakt@abfindunginfo.de


Postadresse


Dr. Thomas Schulze


Breiter Weg 116


39104 Magdeburg


Umsatzsteuer-ID


Umsatzsteuer-Identifikationsnummer gemäß § 27 a Umsatzsteuergesetz:


DE183569502


Redaktionell verantwortlich


Dr. Thomas Schulze


Breiter Weg 116


39104 Magdeburg


EU-Streitschlichtung


Die Europäische Kommission stellt eine Plattform zur Online-Streitbeilegung (OS) bereit: https://ec.europa.eu/consumers/odr/.


Unsere E-Mail-Adresse finden Sie oben im Impressum.


Verbraucher­streit­beilegung/Universal­schlichtungs­stelle


Wir nehmen an einem Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle teil. Zuständig ist die Universalschlichtungsstelle des Zentrums für Schlichtung e. V., Straßburger Straße 8, 77694 Kehl am Rhein (https://www.verbraucher-schlichter.de).


Haftung für Links


Unser Angebot enthält Links zu externen Websites Dritter, auf deren Inhalte wir keinen Einfluss haben. Deshalb können wir für diese fremden Inhalte auch keine Gewähr übernehmen. Für die Inhalte der verlinkten Seiten ist stets der jeweilige Anbieter oder Betreiber der Seiten verantwortlich. Die verlinkten Seiten wurden zum Zeitpunkt der Verlinkung auf mögliche Rechtsverstöße überprüft. Rechtswidrige Inhalte waren zum Zeitpunkt der Verlinkung nicht erkennbar.

Eine permanente inhaltliche Kontrolle der verlinkten Seiten ist jedoch ohne konkrete Anhaltspunkte einer Rechtsverletzung nicht zumutbar. Bei Bekanntwerden von Rechtsverletzungen werden wir derartige Links umgehend entfernen.


Urheberrecht


Die durch die Seitenbetreiber erstellten Inhalte und Werke auf diesen Seiten unterliegen dem deutschen Urheberrecht. Die Vervielfältigung, Bearbeitung, Verbreitung und jede Art der Verwertung außerhalb der Grenzen des Urheberrechtes bedürfen der schriftlichen Zustimmung des jeweiligen Autors bzw. Erstellers. Downloads und Kopien dieser Seite sind nur für den privaten, nicht kommerziellen Gebrauch gestattet.

Soweit die Inhalte auf dieser Seite nicht vom Betreiber erstellt wurden, werden die Urheberrechte Dritter beachtet. Insbesondere werden Inhalte Dritter als solche gekennzeichnet. Sollten Sie trotzdem auf eine Urheberrechtsverletzung aufmerksam werden, bitten wir um einen entsprechenden Hinweis. Bei Bekanntwerden von Rechtsverletzungen werden wir derartige Inhalte umgehend entfernen.


KI Widerspruch


Der Inhaber dieser Website verbietet die Nutzung oder das Herunterladen von Inhalten dieser Website durch Dritte für die Entwicklung, das Training oder den Betrieb von künstlicher Intelligenz oder anderen maschinellen Lernsystemen ("Text- und Data-Mining") vorbehaltlich einer ausdrücklichen schriftlichen Zustimmung des Inhabers der Website. Ohne eine solche Zustimmung ist es untersagt, die Inhalte der Website für Text- und Data-Mining zu verwenden. Vorhandene Meta-Angaben im HTML-Code sind zu beachten (""). Der Nutzungsvorbehalt gilt jedoch auch dann, wenn auf der Website keine Meta-Angaben vorhanden sind, die entsprechende Verfahren aussperren, und selbst dann, wenn Bots, die den Zweck haben, die Website zu Zwecken des Text- und Data-Minings auszulesen, nicht mittels technischer Verfahren ausgesperrt werden.


AI contradiction


The owner of this website prohibits the use or downloading of content from this website by third parties for the development, training or operation of artificial intelligence or other machine learning systems (“text and data mining”), subject to the express written consent of the owner of the website. Without such consent, it is prohibited to use the content of the website for text and data mining. Existing meta information in the HTML code must be respected (“”). However, this reservation of use also applies if there is no meta information on the website that blocks the corresponding processes, and even if bots that have the purpose of reading the website for the purposes of text and data mining are not blocked by means of technical processes.

Abfindung mit Ein-Fünftelregelung

Abfindung mit Ein-Fünftelregelung
Wie die einzig verbliebene Steuerermäßigung auf Ihre Abfindung berechnet wird, wem die Fünftelregelung einen Steuervorteil bringt und wie groß dieser Steuervorteil für Sie sein kann.

Inhalt:
- Wie ist die Abfindung zu versteuern - Steuer sparen mit Fünftelregelung?
- Drei Wege für mehr Geld nach Steuen
- Fünftelregelung - ein "Steuergeschenk" vom Fiskus?
- Wie berechnet sich die Steuerlast nach der Fünftelregelung?
- Wer entscheidet, ob Sie die Ein-Fünftelregelung nutzen können?

Abfindung - Steuern sparen mit "Ein-Fünftelregelung"


Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


Wie Sie im Exkurs: Abfindung und "Freibetrag" und im Exkurs: Abfindung steuerfrei gesehen haben, hat der Gesetzgeber die Steuerlast auf Abfindungen in den letzten Jahren drastisch verschärft: Im Gegenteil, steuerliche Freibeträge auf Abfindungen gibt es nicht mehr! Weiterhin gibt es auch die Regel, eine Abfindung mit dem halben Steuersatz zu belasten (das sogenannte "Halbeinkünfte-Verfahren"), schon lange nicht mehr für Abfindungen. Im Gegenteil, noch bevor Sie Ihre Entlassungsabfindung auf Ihrem Konto haben, melden Dritte Anprüche auf Ihr schönes Geld an. Zunächst der Fiskus und dann die Arbeitsagentur suchen jede Möglichkeit, sich an Ihrer Entlassungsabfindung schadlos zu halten oder zumindest die "eigenen" Leistungen (Steuererstattung, Arbeitslosengeld) zu kürzen.


Drei Wege für mehr Geld nach Steuern
Vielleicht wollen Sie Ihre finanzielle Sicherheit und Unabhängigkeit vergrößern? Dann nutzen Sie im Zusammenhang mit der Abfindung ganz legal 3 Wege, um möglichst mehr Geld nach Steuern zu be- oder erhalten:
- die Ein-Fünftelregelung;
- die Umwandlung der Abfindung vor der Auszahlung;
- die Umwandlung der Abfindung nach der Auszahlung.
Ganz gleich welchen Weg Sie nutzen: schließlich bringt Ihnen jeder einzelne einen Vorteil. Oft können Sie sogar alle 3 Vorteile gleichermaßen nutzen. Gerade der dritte Weg, die Umwandlung der Abfindung nach der Auszahlung, bringt in der Regel die größte Steuerersparnis und mit etwas Cleverness zugleich den höchsten Gewinn.
Wie hilfreich ist diese Information für Sie oder wie kann ich Ihnen helfen?

Steuerermäßigung - ein "Geschenk" vom Fiskus?
Der 1. Weg, der Ihnen als steuerliche Begünstigung geblieben ist, ist die sogenannte Ein-Fünftelregelung. Aufgrund der (Ein-)Fünftelregelung gewährt Ihnen der Fiskus einen kleinen steuerfreien Bonus. Dafür gibt es drei ganz entscheidende Voraussetzungen:
- Die Abfindung gehört zu Ihren "außerordentlichen Einkünften" gemäß Einkommensteuergesetz (EStG § 34 Abs. 2).
- Als außerordentliche Einkünfte gelten (Entlassungs-)Entschädigungen als Ersatz für entgangene oder entgehende Einnahmen - also Entlassungsabfindungen gemäß Einkommensteuergesetz (EStG § 24 Nr. 1). Ebenso sind übrigens auch Gewinne aus dem Verkauf eines landwirtschaftlichen oder Gewerbebetriebs, einer Kanzlei oder Praxis oder Ausgleichszahlungen an Handelsvertreter nach § 89b des Handelsgesetzbuchs außerordentliche Einkünfte. Aber die Abfindung als Entschädigung darf keine Zahlung für bereits erdiente Ansprüche sein. "Erdiente" Ansprüche sind beispielsweise rückständiger Arbeitslohn, anteiliges Urlaubsgeld, Urlaubsabgeltung, Weihnachtsgeld, Gratifikationen, Tantiemen oder noch zustehende Gehaltsansprüche, weil das Dienstverhältnis rückwirkend beendet wird (vgl. BMF v. 24.05.2004 - IV A 5 - S 2290 - 20/04BStBl 2004 I S. 505, ber. S. 633).
- Schließlich ist nach dem BFH-Urteil vom 8. April 2014, Az. IX R 33/13 die Ein-Fünftelregelung "entsprechend dem Normzweck ... auf solche Einkünfte zu beschränken, die 'zusammengeballt' zufließen" (ständige Rechtsprechung des BFH; vgl. Urteile vom 25. August 2009 IX R 3/09 und vom 27. Januar 2010 IX R 31/09"
Zunächst ist Ihr "Noch-Arbeitgeber" laut Einkommensteuergesetz (EStG § 39b Abs. 3) verpflichtet, die Lohnsteuer von Ihrem normalen Lohn oder Ihrem normalen Gehalt abzuziehen. Weiterhin sind die Steuern auf Ihre Abfindung einzubehalten. Schließlich gilt die Abfindung als "sonstiger Bezug" und wird unter bestimmten Voraussetzungen nach der Ein-Fünftelregelung besteuert.
Bis 31. 12. 2024 konnte bereits bei der Lohnsteuerberechnung die Abfindung nach der Fünftelregelung ermäßigt versteuert werden. Ab 01. 01. 2025 wird die Steuerermäßigung nur vom Finanzamt im Steuerbescheid berechnet.
Wie berechnet sich die Steuerlast nach der Fünftelregelung?
Bei der Ein-Fünftelregelung für Abfindungen wird - im Standardfall - so gerechnet, als würden Sie 5 Jahre lang 1/5 der Abfindung erhalten. Die Differenz zwischen der Einkommensteuer auf Ihr normales zu versteuerndes Einkommen und der Einkommensteuer, wenn noch 1/5 der Abfindung hinzugerechnet wird, ist mit 5 zu multiplizieren und die Gesamtsteuerlast mit einem Schlag im Jahr der Abfindungsauszahlung zahlen. Deshalb wird in den nachfolgenden Steuerjahren die Abfindung nicht mehr berücksichtigt.
Für unser voriges Beispiel mit einer Abfindung in Höhe von 50.000 Euro heißt das:
zu versteuerndes laufendes Einkommen:
80.000 Euro
15.656 Euro
1/5 der Abfindung:
10.000 Euro
Summe:
90.000 Euro
auf die Summe anfallende Steuern:
19.074 Euro
anteilige Steuern auf 1/5 der Abfindung (also wieviel mehr Steuern?)
3.418 Euro
anteilige Steuern auf 1/5-Abfindung x 5 + Steuern auf laufendes Einkommen
32.746 Euro
Gesamteinkommen nach Steuern*
97.254 Euro
*Einkommensteuer laut Splittingtabelle 2023 zzgl. 5,5 % Solidaritätszuschlag ohne Kirchensteuer. Detailliert können Sie die Berechnung auf dem Tabellenblatt "ABF2023" meines Abfindungsrechners nachvollziehen.
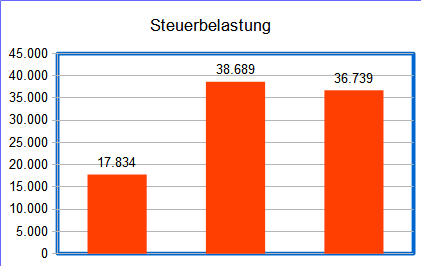
Grafisch sähe der Steuerspareffekt mit Einkommensteuer + Solidaritätszuschlag etwa so aus:
Steuerersparnis Ein-Fünftelregelung

Abfindungsrechner 2023 mit Fünftelregelung-Check jetzt gleich kostenfrei anfordern!


Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


Fazit:
Ob 34.730 Euro Einkommensteuer + 0 Euro Solidaritätszuschlag wie bei einer "normalen" Besteuerung oder 32.746 Euro + 0 Euro Solidaritätszuschlag, Dank der (Ein-)Fünftelregelung (zzgl. ggf. 9 Prozent Kirchensteuer) - im Verhältnis zu 50.000 Euro Entlassungsabfindung wachsen Ihre Steuern insgesamt auf 70 - 80 % der Abfindung! - Ist das der finanzielle Gewinn, den Sie erhofft haben?
Wem bietet die Ein-Fünftelregelung steuerliche Vorteile?
Durch die (Ein-)Fünftelregelung erhalten diejenigen steuerliche Vorteile, die erst durch die Entlassungsabfindung in eine hohe "Steuerprogression" geraten. Wenn Sie ohne Entlassungsabfindung also ein Einkommen haben, das mit einer geringen Steuerbelastung verbunden ist, durch die Entlassungsabfindung aber überproportional mehr Steuern zahlen müssen, dann kann die (Ein-)Fünftelregelung ein Vorteil für Sie sein. Doch je höher Ihr bisheriges Einkommen war, umso geringer ist Ihr Vorteil durch die (Ein-)Fünftelregelung. Wenn Ihr steuerpflichtiges Einkommen im Jahr 2019 größer als 62.809 EUR (Ledige) oder 125.618 EUR (Verheiratete) ist, unterliegen Sie bereits dem "Spitzensteuersatz" und können keinen großen Vorteil aus der (Ein-)Fünftelregelung erwarten.
Tipp!
Da es jedoch verschiedene legale Möglichkeiten gibt, die Höhe des normalen zu versteuernden Einkommens zu optimieren, können oft selbst Steuerpflichtige mit hohem steuerpflichtigem Einkommen gerade für die Abfindung eine günstigere Besteuerung erreichen.
Wer entscheidet, ob Sie die Ein-Fünftelregelung nutzen können?
Na - selbstverständlich nicht Sie - was dachten Sie denn? Ihre Steuern vom Einkommen behält ja der Arbeitgeber ein - also ist er zunächst verpflichtet zu prüfen, ob bei Ihnen eine "Zusammenballung von Einkünften" vorliegt, die zu einer Steuerbegünstigung führt.
Die Abfindung wird in Ihrer Lohnsteuerbescheinigung gesondert ausgewiesen. Sie tragen die Abfindung als "ermäßigt besteuerte Entschädigung" in der Anlage N der Steuererklärung (Zeile 17) ein. Wurde die Abfindung nicht ermäßigt nach der Fünftelregelung versteuert, dann tragen Sie die Abfindung in Zeile 18 ein, die darauf angefallene Lohnsteuer und den Solidaritätszuschlag in Zeile 19 und die Kirchensteuer in Zeile 20.
Ganz gleich, wieviel Steuern bei Auszahlung der Abfindung einbehalten werden, wird nochmals anhand Ihrer Steuererklärung und der Lohnsteuerunterlagen im Finanzamt geprüft, ob die Fünftelregelung angewendet werden kann und wieviel Steuern im Bescheid festzusetzen sind. Daraufhin kann sich dann für Sie auch eine Steuererstattung oder eine Steuernachzahlung ergeben.
Wollen Sie nur wissen, wovon eine "Zusammenballung von Einkünften" abhängt, oder auch gleich mit dem Abfindungsrechner Ihren Steuervorteil durch die Fünftelregelung kalkulieren?
Abfindungsrechner 2024 mit Fünftelregelung-Check jetzt gleich kostenfrei anfordern!

Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


zurück zu Abfindung - Steuern


Wie hat Ihnen der Artikel gefallen?
 
Welche Frage oder welches Problem ist für Sie offengeblieben? Gern beantworte ich Ihren Kommentar.
Text-Überwachung und Plagiatsprüfung durch PlagAware https://bit.ly/35OFvNZ

Donnerstag, 18. Dezember 2025

Die 5 größten Steuerfehler bei Abfindungen

Gratis PDF: Die 5 größten Steuerfehler bei Abfindungen – vermeiden Sie teure Fallen!


🚀 Vermeiden Sie unnötige Steuerlast – und sparen Sie legal tausende Euro!


🔎 Sichern Sie sich den GRATIS PDF-Guide und schützen Sie Ihre Abfindung vor unnötiger Steuerlast – legal & ohne Fachchinesisch!


✅ Einfach verständlich | ✅ Sofort anwendbar | ✅ Steuerlich geprüft.


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


Was Sie exklusiv im PDF erfahren?


Die 5 größten Steuerfehler bei Abfindungen
- ❌ Der größte Abfindungsfehler, der bis zu 30 % der Abfindung kostet
- ⚠️ Wann die Fünftelregelung NICHT greift – und wie Sie das verhindern
- 💡 Warum viele Steuerberater nicht proaktiv beraten – und wie Sie dennoch mehr sparen
- 🔥Praxistipps zur optimalen Auszahlung Ihrer Abfindung
- 📄 BONUS:Die 7-Punkte-Checkliste für Ihren Aufhebungsvertrag

🕒 Tipp: Die Gestaltung Ihrer Abfindung ist nur vor Vertragsabschluss möglich. Danach ist Sparen oft nicht mehr möglich.


Tragen Sie Ihre E-Mail ein und erhalten Sie den kostenlosen PDF-Guide sofort.


​Jetzt Gratis-PDF anfordern


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


- Bereits 100+ Downloads
- Ideal für alle, die eine Abfindung ab 20.000 € erhalten
- Nutzen Sie Ihre einmalige Chance zur Steueroptimierung - danach ist es zu spät

🕒 Jetzt Download sichern und keine Fehler mehr machen!


​Jetzt Gratis-PDF anfordern


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


Copyright – abfindunginfo.de
Datenschutz https://bit.ly/4mxKJVv

"Mercedes stoppt alle Investitionen in Deutschland"

"Die Verhandlungen bei dem Autokonzern über die Senkung der Arbeitskosten in Deutschland stocken. Das Management greift nun zu harten M...