Dienstag, 16. Dezember 2025


Abfindung - Steuern
Wie Ihre Steuern bei einer Abfindung sprunghaft steigen und wie Sie diese Steuerlast legal drastisch senken können, gerade wenn Ihnen die Fünftelregelung scheinbar keinen Steuervorteil beschert.

Abfindung - Steuern


Sie bekommen eine Abfindung? - Und müssen darauf Steuern zahlen! Na klar!

Neben dem Arbeitslohn oder Gehalt als laufende Einnahmen sind Abfindungen als sonstige Bezüge einkommensteuerpflichtig. Bei Angestellten werden die Steuern in Form der Lohnsteuer von ihren "Einkünften aus nichtselbständiger Arbeit" abgezogen. So, wie die Einkünfte aus nichtselbständiger Arbeit nur eine spezielle Einkunftsart des steuerpflichtigen Einkommens sind, so ist die Lohnsteuer nur eine "Erhebungsform" der Einkommensteuer. Die Lohnsteuer ist keine eigenständige Steuerart. Mit dem Begriff wird nur die Form ihrer Erhebung – eben durch Abzug vom Lohn – bezeichnet.


Exkurs: Abfindung steuerfrei? – Nicht mehr!


Ja, es gibt steuerfreie Einnahmen – aber Abfindungen gehören nicht (mehr) dazu. Im Einkommensteuergesetz (EStG) § 3 finden Sie alle steuerfreie Einnahmen. Abfindungen konnten Sie bis zum Jahr 2006 dort unter Nr. 9 finden.

Seit dem 01.01.2006 ist es nicht mehr möglich, eine Abfindung steuerfrei zu erhalten. Abfindungen sind grundsätzlich – voll und ganz – zu versteuern.

Weiterlesen...


Exkurs: Abfindung und „Freibetrag“ – Abfindung steuerfrei?


Jahrelang erhielten Abfindungsempfänger zumindest einen Teil der Abfindung steuerfrei. Diese Freibeträge auf Abfindungen wurden jedoch nach und nach ebenfalls "abgeschmolzen". Schließlich wurden sie vollkommen gestrichen.

"Wer macht denn so etwas?" - fragen Sie sich vielleicht. Der "Gesetzgeber" hat den Steuerfreibetrag auf Abfindungen gestrichen! Und der "Gesetzgeber", die sogenannte "gesetzgebende Gewalt" im Staat ist kein außerirdisches Wesen. Fragen Sie doch einmal Ihre Bundestagsabgeordneten, wer der Gesetzgeber ist?  ;-)

Weiterlesen...


Abfindung ist zu versteuern


Also: Ja! Ihre Abfindung ist zu versteuern. Das bedeutet für Sie: Auf die gesamte Abfindung sind ebenso wie auf Lohn oder Gehalt zu zahlen:

- Lohnsteuer/Einkommensteuer bis zu 42 bzw. 45 % („Reichensteuer“),


- zzgl. 5,5 % Solidaritätszuschlag,


- zzgl. 8 bzw. 9 % Kirchensteuer (bei kirchensteuerpflichtigen Personen) je nach Bundesland.

Wie dadurch sprunghaft Ihre Steuerlast ansteigt, erkennen Sie an folgendem Beispiel:

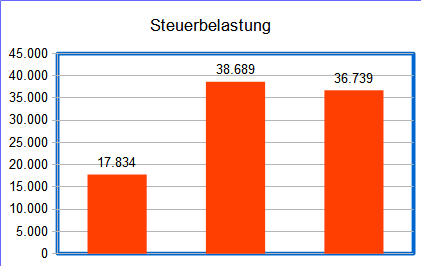
Angenommen, Sie erhalten ein steuerpflichtiges Einkommen von 100.000 Euro und eine Abfindung von 300.000 Euro. Dann beträgt die Steuerbelastung im Jahr 2025 für

Ledige


Verheiratete

Einkommensteuer nur auf Gehalt


31.088 Euro


21.382 Euro

Einkommensteuer mit Abfindung (Fünftelregelung)


157.088 Euro


141.352 Euro

Zusätzlich sind jeweils noch 5,5 % Solidaritätszuschlag und gegebenfalls 8 % oder 9 % Prozent Kirchensteuer zu tragen.

Weiterlesen...


Benjamin Franklin (1706 – 1790)

Abfindung mit Ein-Fünftelregelung


Doch halt! Vielleicht gönnt Ihr "Gesetzgeber" Ihnen wenigstens eine kleine Steuerermäßigung? Denn tatsächlich wird eine solche für Einkünfte gewährt, die Steuerpflichtige als "außerordentliche Einkünfte" erhalten. Sofern es sich um "echte" Abfindungen, also Entschädigungen gemäß EStG § 24 Abs. 1 handelt, können Sie auf eine Steuerermäßigung hoffen.

Dann greift vielleicht eine ermäßigte Besteuerung der Abfindung. Für diese Fälle ist im EStG § 34 die "Fünftelregelung" vorgesehen. Allerdings möchte ich Sie auch gleich warnen. Denn erstens kann dadurch nicht jeder tatsächlich Steuer sparen.

Weiterlesen...


Exkurs: Abfindung und "Zusammenballung von Einkünften"


Wie Sie vielleicht schon beim Lesen des vorhergehenden Abschnitts bemerkt haben, gibt es diese Steuerermäßigung nach der Fünftelregelung nicht für jede Abfindung. Leider wird jedoch in einigen Internetbeiträgen genau dieser falsche Eindruck erweckt.

Denn gerade an den Voraussetzungen für die Fünftelregelung scheitern viele ermäßigte Besteuerungen. Abfindungen können nur dann nach der Fünftelregelung besteuert werden, wenn sie zu einer "Zusammenballung von Einkünften" führen. Bei sehr großen Abfindungen ist das sicher kein Problem. Doch im Durchschnitt sind Abfindungen wesentlich geringer. Dann kommt es nicht zu einer "Zusammenballung von Einkünften". Letztlich führt das zu keiner Steuerermäßigung.

Weiterlesen...


Abfindungsrechner 2025 - Gratis


Wenn Sie nach diesen Erläuterungen kalkulieren wollen, wie viel Steuern Ihnen von Ihrem Lohn oder Gehalt und von Ihrer Abfindung abgezogen werden, dann können Sie hier den Abfindungsrechner 2025 mit Fünftelregelung-Check herunterladen. Dabei handelt es sich um eine kleine Exceltabelle. Damit genießen Sie mehrere Vorteile:

- Exceltabellen sind den meisten Computernutzern vertraut.


- Der Download ist für Sie völlig kostenfrei.


- Wenn Sie die Tabelle auf Ihrem Rechner haben, können Sie damit unabhängig vom Internet kalkulieren – und niemand kann Ihre eingegebenen Daten einsehen oder abgreifen. (Ein unschätzbarer Datenschutzvorteil!)


- Sie sind dann auch nicht mehr auf einen Internetzugang angewiesen – ein weiterer Vorteil, gerade bei schlechter Übertragungsleistung oder fehlendem Internetzugang.


- Und noch ein ganz entscheidender Vorteil: Sie können ganz genau und Schritt für Schritt die Berechnung nachvollziehen und prüfen, ob eine "Zusammenballung von Einkünften" für Sie zur Steuerermäßigung führt. Soviel Transparenz finden Sie bei keinem anderen Internet-Abfindungsrechner …

Jetzt gleich anfordern!


Exkurs: Abfindung und Arbeitslosengeld (Progressionsvorbehalt)


Wenn schon leider nicht die Entschädigung für entgehende Einnahmen – also die Abfindung – steuerfrei ist, so sind es zumindest teilweise die Lohnersatzleistungen nach dem Arbeitsplatzverlust. Zunächst interessieren Sie sich da vielleicht für das Arbeitslosengeld.

Arbeitslosengeld ist eine Versicherungsleistung. "Arbeitnehmerinnen und Arbeitnehmer haben Anspruch auf Arbeitslosengeld … bei Arbeitslosigkeit" nach dem Sozialgesetzbuch (SGB) III § 136. Natürlich müssen Arbeitslose für den Arbeitslosengeldanspruch auch die gesetzlichen Voraussetzungen erfüllen. Sie müssen beispielsweise die Anwartschaftszeit gem. SGB III § 142 erfüllt haben und weder für eine Ruhezeit noch für eine Sperrzeit Anlass gegeben haben.

Und natürlich gibt es auch wieder einige steuerliche Hürden. Wenngleich Arbeitslosengeld gem. § 3 EStG zu den steuerfreien Einnahmen gehört, unterliegt es doch dem Progressionsvorbehalt. Infolge des Progressionsvorbehalts kann die Steuerbelastung schon mal um mehrere Tausend Euro ansteigen.

Weiterlesen...


Abfindung und Transferkurzarbeitergeld ermäßigt besteuert


Was für Abfindungen gilt, kann auch für Transferkurzarbeitergeld begünstigend wirken. In Sozialplänen ist oft vorgesehen, das Transferkurzarbeitergeld aufzustocken. Diese Aufstockung des Transferkurzarbeitergeldes stellt unter Umständen eine Entschädigung für entgangene oder entgehende Einnahmen dar. Das hat das Finanzgericht Düsseldorf entschieden.

Deshalb ist das Transferkurzarbeitergeld selbst steuerfrei, mit Progressionsvorbehalt. Es gehört zu den Lohnersatzleistungen, wofür ebenfalls der "besondere Steuersatz" des Progressionsvorbehalts anzuwenden ist.

Weiterlesen...


Sprinterprämie und Abfindung nach Sozialplan


Unternehmen, die eine größere Anzahl von Mitarbeitern entlassen wollen, bieten teilweise zusätzlich zur Abfindung eine "Sprinterprämie" ("Turboklausel") an, um die Mitarbeiter von einer Kündigungsschutzklage abzuhalten. "Sprinterprämien" sollen dazu beitragen, dass eine Kündigung akzeptiert wird.

Wird im Zusammenhang mit der Beendigung des Arbeitsverhältnisses eine "Sprinterprämie" zugesagt, richtet sich deren Besteuerung danach, ob sie zur einheitlichen Abfindung gehört und in welchem Veranlagungszeitraum (Kalenderjahr) sie zufließt.


Weiterlesen...


Abfindung – Steuern sparen vor und nach Auszahlung


Wenn Sie nach dem Lesen der vorhergehenden Abschnitte nun befürchten, gar nicht viel Steuern auf die Abfindung sparen zu können, dann gibt es hier noch eine GUTE BOTSCHAFT:

Ja, außer der Fünftelregelung gibt es noch weitere – meist leider verschenkte Möglichkeiten zum Steuern sparen. Verschenkt werden sie überwiegend deshalb, weil die Betroffenen diese Möglichkeiten nicht kennen oder sie unterschätzen.

Es gibt nur einen Haken dabei: Sie können viele Instrumente nur dann erfolgreich nutzen, wenn Sie rechtzeitig = vor der Unterschrift unter den Aufhebungsvertrag oder Abfindungsvertrag planen, was zu Ihnen passt, was Sie sich leisten wollen und was Ihnen nützt.

Nicht jede Frage braucht ein Gespräch. Wenn Sie eine konkrete fachliche Auskunft suchen, ist mein Angebot nicht der richtige Rahmen.

Ich begleite Menschen in Situationen, in denen Entscheidungen getroffen werden müssen – nicht bei isolierten Einzelfragen.

Weiterlesen...


Abfindung und Steuererklärung


Wenn Sie Ihre Abfindung bereits im vergangenen Jahr erhalten haben und nun an Ihrer Steuererklärung arbeiten, dann sollten Sie zwei Dinge beachten:

- Bevor Sie Ihre Steuererklärung abgeben, prüfen Sie doch nochmals, wie Sie noch Steuern sparen können. Haben Sie beispielsweise die Chancen ausgeschöpft, die ich für Sie in diesem einmaligen Angebot zusammengestellt habe?


- Haben Sie die Tipps genutzt, die Ihnen die aktuellen Programme zur Steuererklärung bieten?

Wollen Sie diese zahlreichen wertvollen Informationen mit Ihren Freunden oder Bekannten teilen? Dann ist jetzt die beste Gelegenheit!

Wie hat Ihnen der Artikel gefallen?

Einmaliges Angebot Ratgeber Steuern sparen 2025 - abfindunginfo-club

🎄 Advent, Advent – Türchen 16 🎄


Nach dem Job? So behalten Sie 2025 mehr von Ihrem Geld 💶 Ob steuerpflichtige Einkünfte, Abfindung, Lohnersatzleistungen, Renten ... – auch das Finanzamt macht Fehler, aber von allein korrigiert es weder eigene noch Ihre. 👉 Darum: „Steuern sparen für Arbeitnehmer – nach dem Job (Ausgabe 2025)“ https://bit.ly/49Hk1Uu

Montag, 15. Dezember 2025

Kündigung meist am Montag - was nun?

Kündigung meist am Montag - was nun?
Eine Kündigung erhalten Mitarbeiter meist montags und mittwochs. Kalter Schock für Betroffene. Was ist dann zu tun?

Kündigung meist am Montag - was tun?


Am Montag und am Mittwoch wird am meisten gekündigt - Dienstag sehr selten. Das ist das statistische Ergebnis, zu dem die Münchner Anwaltskanzlei Heisse Kursawe Eversheds (seit 2017 Eversheds Sutherland (Germany) im Jahr 2014 gelangte. Dafür werteten sie 512 Kündigungsschutzverfahren aus.
Kündigung am Montag
Grafik: Heisse Kursave Eversheds/Focus
Damals berichteten beispielsweise Focus die WELT darüber. Auf karrierebibel.de sind die Informationen ebenfalls noch verfügbar. Als Ursachen für diese Verteilung nannten nach Angaben der Kanzlei damals Personalleiter drei Gründe.
- Der Entschluss für eine Kündigung reife über das Wochenende.
- Viele "Arbeitgeber" gönnen dem Noch-Mitarbeiter zumindest ein stressfreies Wochenende.
- Die "Arbeitgeber" treiben taktische Gründe
Zu diesen "taktischen Gründen" hieß es im Focus:
"Hintergrund der Taktik ist, dass bei außerordentlichen Kündigungen der Betriebsrat vorher eine Anhörungsfrist von drei Wochentagen besitzt – nicht Arbeitstagen.
Wenn der Arbeitgeber den Betriebsrat also am Freitag der Vorwoche von der geplanten Kündigung unterrichtet, vermeidet er erstens, dass der Betriebsrat während seiner Arbeitszeit tagt.
Zweitens dürfte die Motivation des Betriebsrats, sich den Fall genauer anzusehen, geringer sein, da dies nach Feierabend oder gar am Wochenende geschehen müsste."
Das Mitbestimmungsrecht des Betriebsrats bei Kündigungen ergibt sich aus dem Betriebsverfassungsgesetz § 102 (2). So gesehen dürfte die Praxis mehr zu den "Fiesen Tricks statt fairer Trennung" gehören - oder sehen Sie das anders?
Deshalb wäre es wohl für jeden angeraten, zumindest erst einmal auf die Schnelle zu prüfen, ob man sich nicht gegen die Kündigung wehren sollte.
Erste-Hilfe-Checkliste: "Die 15 häufigsten Fehler bei einer Kündigung" zum Gratis-Download https://bit.ly/40Q8huU

Samstag, 13. Dezember 2025

Abfindung mit Ein-Fünftelregelung

Abfindung mit Ein-Fünftelregelung
Wie die einzig verbliebene Steuerermäßigung auf Ihre Abfindung berechnet wird, wem die Fünftelregelung einen Steuervorteil bringt und wie groß dieser Steuervorteil für Sie sein kann.

Inhalt:
- Wie ist die Abfindung zu versteuern - Steuer sparen mit Fünftelregelung?
- Drei Wege für mehr Geld nach Steuen
- Fünftelregelung - ein "Steuergeschenk" vom Fiskus?
- Wie berechnet sich die Steuerlast nach der Fünftelregelung?
- Wer entscheidet, ob Sie die Ein-Fünftelregelung nutzen können?

Abfindung - Steuern sparen mit "Ein-Fünftelregelung"


Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


Wie Sie im Exkurs: Abfindung und "Freibetrag" und im Exkurs: Abfindung steuerfrei gesehen haben, hat der Gesetzgeber die Steuerlast auf Abfindungen in den letzten Jahren drastisch verschärft: Im Gegenteil, steuerliche Freibeträge auf Abfindungen gibt es nicht mehr! Weiterhin gibt es auch die Regel, eine Abfindung mit dem halben Steuersatz zu belasten (das sogenannte "Halbeinkünfte-Verfahren"), schon lange nicht mehr für Abfindungen. Im Gegenteil, noch bevor Sie Ihre Entlassungsabfindung auf Ihrem Konto haben, melden Dritte Anprüche auf Ihr schönes Geld an. Zunächst der Fiskus und dann die Arbeitsagentur suchen jede Möglichkeit, sich an Ihrer Entlassungsabfindung schadlos zu halten oder zumindest die "eigenen" Leistungen (Steuererstattung, Arbeitslosengeld) zu kürzen.


Drei Wege für mehr Geld nach Steuern
Vielleicht wollen Sie Ihre finanzielle Sicherheit und Unabhängigkeit vergrößern? Dann nutzen Sie im Zusammenhang mit der Abfindung ganz legal 3 Wege, um möglichst mehr Geld nach Steuern zu be- oder erhalten:
- die Ein-Fünftelregelung;
- die Umwandlung der Abfindung vor der Auszahlung;
- die Umwandlung der Abfindung nach der Auszahlung.
Ganz gleich welchen Weg Sie nutzen: schließlich bringt Ihnen jeder einzelne einen Vorteil. Oft können Sie sogar alle 3 Vorteile gleichermaßen nutzen. Gerade der dritte Weg, die Umwandlung der Abfindung nach der Auszahlung, bringt in der Regel die größte Steuerersparnis und mit etwas Cleverness zugleich den höchsten Gewinn.
Wie hilfreich ist diese Information für Sie oder wie kann ich Ihnen helfen?

Steuerermäßigung - ein "Geschenk" vom Fiskus?
Der 1. Weg, der Ihnen als steuerliche Begünstigung geblieben ist, ist die sogenannte Ein-Fünftelregelung. Aufgrund der (Ein-)Fünftelregelung gewährt Ihnen der Fiskus einen kleinen steuerfreien Bonus. Dafür gibt es drei ganz entscheidende Voraussetzungen:
- Die Abfindung gehört zu Ihren "außerordentlichen Einkünften" gemäß Einkommensteuergesetz (EStG § 34 Abs. 2).
- Als außerordentliche Einkünfte gelten (Entlassungs-)Entschädigungen als Ersatz für entgangene oder entgehende Einnahmen - also Entlassungsabfindungen gemäß Einkommensteuergesetz (EStG § 24 Nr. 1). Ebenso sind übrigens auch Gewinne aus dem Verkauf eines landwirtschaftlichen oder Gewerbebetriebs, einer Kanzlei oder Praxis oder Ausgleichszahlungen an Handelsvertreter nach § 89b des Handelsgesetzbuchs außerordentliche Einkünfte. Aber die Abfindung als Entschädigung darf keine Zahlung für bereits erdiente Ansprüche sein. "Erdiente" Ansprüche sind beispielsweise rückständiger Arbeitslohn, anteiliges Urlaubsgeld, Urlaubsabgeltung, Weihnachtsgeld, Gratifikationen, Tantiemen oder noch zustehende Gehaltsansprüche, weil das Dienstverhältnis rückwirkend beendet wird (vgl. BMF v. 24.05.2004 - IV A 5 - S 2290 - 20/04BStBl 2004 I S. 505, ber. S. 633).
- Schließlich ist nach dem BFH-Urteil vom 8. April 2014, Az. IX R 33/13 die Ein-Fünftelregelung "entsprechend dem Normzweck ... auf solche Einkünfte zu beschränken, die 'zusammengeballt' zufließen" (ständige Rechtsprechung des BFH; vgl. Urteile vom 25. August 2009 IX R 3/09 und vom 27. Januar 2010 IX R 31/09"
Zunächst ist Ihr "Noch-Arbeitgeber" laut Einkommensteuergesetz (EStG § 39b Abs. 3) verpflichtet, die Lohnsteuer von Ihrem normalen Lohn oder Ihrem normalen Gehalt abzuziehen. Weiterhin sind die Steuern auf Ihre Abfindung einzubehalten. Schließlich gilt die Abfindung als "sonstiger Bezug" und wird unter bestimmten Voraussetzungen nach der Ein-Fünftelregelung besteuert.
Bis 31. 12. 2024 konnte bereits bei der Lohnsteuerberechnung die Abfindung nach der Fünftelregelung ermäßigt versteuert werden. Ab 01. 01. 2025 wird die Steuerermäßigung nur vom Finanzamt im Steuerbescheid berechnet.
Wie berechnet sich die Steuerlast nach der Fünftelregelung?
Bei der Ein-Fünftelregelung für Abfindungen wird - im Standardfall - so gerechnet, als würden Sie 5 Jahre lang 1/5 der Abfindung erhalten. Die Differenz zwischen der Einkommensteuer auf Ihr normales zu versteuerndes Einkommen und der Einkommensteuer, wenn noch 1/5 der Abfindung hinzugerechnet wird, ist mit 5 zu multiplizieren und die Gesamtsteuerlast mit einem Schlag im Jahr der Abfindungsauszahlung zahlen. Deshalb wird in den nachfolgenden Steuerjahren die Abfindung nicht mehr berücksichtigt.
Für unser voriges Beispiel mit einer Abfindung in Höhe von 50.000 Euro heißt das:
zu versteuerndes laufendes Einkommen:
80.000 Euro
15.656 Euro
1/5 der Abfindung:
10.000 Euro
Summe:
90.000 Euro
auf die Summe anfallende Steuern:
19.074 Euro
anteilige Steuern auf 1/5 der Abfindung (also wieviel mehr Steuern?)
3.418 Euro
anteilige Steuern auf 1/5-Abfindung x 5 + Steuern auf laufendes Einkommen
32.746 Euro
Gesamteinkommen nach Steuern*
97.254 Euro
*Einkommensteuer laut Splittingtabelle 2023 zzgl. 5,5 % Solidaritätszuschlag ohne Kirchensteuer. Detailliert können Sie die Berechnung auf dem Tabellenblatt "ABF2023" meines Abfindungsrechners nachvollziehen.
Grafisch sähe der Steuerspareffekt mit Einkommensteuer + Solidaritätszuschlag etwa so aus:
Steuerersparnis Ein-Fünftelregelung

Abfindungsrechner 2023 mit Fünftelregelung-Check jetzt gleich kostenfrei anfordern!


Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


Fazit:
Ob 34.730 Euro Einkommensteuer + 0 Euro Solidaritätszuschlag wie bei einer "normalen" Besteuerung oder 32.746 Euro + 0 Euro Solidaritätszuschlag, Dank der (Ein-)Fünftelregelung (zzgl. ggf. 9 Prozent Kirchensteuer) - im Verhältnis zu 50.000 Euro Entlassungsabfindung wachsen Ihre Steuern insgesamt auf 70 - 80 % der Abfindung! - Ist das der finanzielle Gewinn, den Sie erhofft haben?
Wem bietet die Ein-Fünftelregelung steuerliche Vorteile?
Durch die (Ein-)Fünftelregelung erhalten diejenigen steuerliche Vorteile, die erst durch die Entlassungsabfindung in eine hohe "Steuerprogression" geraten. Wenn Sie ohne Entlassungsabfindung also ein Einkommen haben, das mit einer geringen Steuerbelastung verbunden ist, durch die Entlassungsabfindung aber überproportional mehr Steuern zahlen müssen, dann kann die (Ein-)Fünftelregelung ein Vorteil für Sie sein. Doch je höher Ihr bisheriges Einkommen war, umso geringer ist Ihr Vorteil durch die (Ein-)Fünftelregelung. Wenn Ihr steuerpflichtiges Einkommen im Jahr 2019 größer als 62.809 EUR (Ledige) oder 125.618 EUR (Verheiratete) ist, unterliegen Sie bereits dem "Spitzensteuersatz" und können keinen großen Vorteil aus der (Ein-)Fünftelregelung erwarten.
Tipp!
Da es jedoch verschiedene legale Möglichkeiten gibt, die Höhe des normalen zu versteuernden Einkommens zu optimieren, können oft selbst Steuerpflichtige mit hohem steuerpflichtigem Einkommen gerade für die Abfindung eine günstigere Besteuerung erreichen.
Wer entscheidet, ob Sie die Ein-Fünftelregelung nutzen können?
Na - selbstverständlich nicht Sie - was dachten Sie denn? Ihre Steuern vom Einkommen behält ja der Arbeitgeber ein - also ist er zunächst verpflichtet zu prüfen, ob bei Ihnen eine "Zusammenballung von Einkünften" vorliegt, die zu einer Steuerbegünstigung führt.
Die Abfindung wird in Ihrer Lohnsteuerbescheinigung gesondert ausgewiesen. Sie tragen die Abfindung als "ermäßigt besteuerte Entschädigung" in der Anlage N der Steuererklärung (Zeile 17) ein. Wurde die Abfindung nicht ermäßigt nach der Fünftelregelung versteuert, dann tragen Sie die Abfindung in Zeile 18 ein, die darauf angefallene Lohnsteuer und den Solidaritätszuschlag in Zeile 19 und die Kirchensteuer in Zeile 20.
Ganz gleich, wieviel Steuern bei Auszahlung der Abfindung einbehalten werden, wird nochmals anhand Ihrer Steuererklärung und der Lohnsteuerunterlagen im Finanzamt geprüft, ob die Fünftelregelung angewendet werden kann und wieviel Steuern im Bescheid festzusetzen sind. Daraufhin kann sich dann für Sie auch eine Steuererstattung oder eine Steuernachzahlung ergeben.
Wollen Sie nur wissen, wovon eine "Zusammenballung von Einkünften" abhängt, oder auch gleich mit dem Abfindungsrechner Ihren Steuervorteil durch die Fünftelregelung kalkulieren?
Abfindungsrechner 2024 mit Fünftelregelung-Check jetzt gleich kostenfrei anfordern!

Gratis-Abfindungsrechner Ein-Fünftelregelung herunterladen


zurück zu Abfindung - Steuern


Wie hat Ihnen der Artikel gefallen?
 
Welche Frage oder welches Problem ist für Sie offengeblieben? Gern beantworte ich Ihren Kommentar.
Text-Überwachung und Plagiatsprüfung durch PlagAware https://bit.ly/35OFvNZ

Donnerstag, 11. Dezember 2025


Exkurs: Abfindung vs.
Abfindung oder Schmerzensgeld - wie clevere Unternehmen und Mitarbeiter das Allgemeine Gleichbehandlungsgesetz nutzen? Was clevere Steuerberater empfehlen, um die Steuern auf die Abfindung zu senken?


Als Schmerzensgeld "sorgenfrei benachteiligen"


Gleich wie hoch Ihre Abfindung ausfällt - entscheidend ist für Sie doch sicher, wieviel Geld nach Steuern von der Abfindung auf Ihrem Konto landet - richtig? Möglich, ja sogar wahrscheinlich, dass Sie gerade wegen Ihrer Entlassung auf Ihren Chef oder Ihre Chefin nicht gut zu sprechen sind. Die Entlassung schmerzt zu sehr!

Vielleicht wollen Sie sich aber doch noch einmal mit ihm oder mit ihr an einen Tisch setzen. Wozu? Um zu klären, wie Sie im Unternehmen benachteiligt und gemobbt wurden. Ja - lesen Sie selbst, was der SPIEGEL unter dem Titel "Sorgenfrei benachteiligen" enthüllte:

"Auf das interessanteste neue Geschäftsfeld im Zuge des Gleichbehandlungsgesetzes sind indes die Steuerberater gestoßen. Man hätte es kaum zu hoffen gewagt: Ausgerechnet eine auch zugunsten von Senioren erdachte Regel eignet sich hervorragend, um bei der Trennung von älteren Mitarbeitern auch noch Geld zu sparen.

Es geht um eine Passage des neuen Gesetzes, in dem von Entschädigung die Rede ist. Demnach können etwa gemobbte Mitarbeiter Geld für erlittene Seelenpein verlangen; Fachleute sprechen von der Kompensation eines immateriellen Schadens. Um welche Summen es dabei geht, ist im Gesetz nicht geregelt.

Sicher ist, dass derlei Zahlungen steuerfrei sind. Das Bundesfinanzministerium bestätigt: 'Es gilt dasselbe wie bei einem Lottogewinn.' Die Steuerberater reagierten wie elektrisiert. Konkret schlagen sie Firmenkunden nun vor, älteren Mitarbeitern ein attraktives Angebot zu unterbreiten. Statt einer Abfindung, auf die der Geschasste ja leider Steuern zu zahlen hat, solle das Unternehmen eine - etwas geringere - Schmerzensgeldzahlung für angebliche Diskriminierung anbieten. Ein Anlass lasse sich leicht inszenieren, etwa durch fortgesetzte Frotzeleien über die Mühsal des Alters.

Schließlich hätten beide Seiten einen Vorteil. Das Unternehmen zahlt brutto weniger, beim Beschäftigten kommt aber netto mehr an." (Der Spiegel 46/2006, S. 40)

Das Allgemeine Gleichbehandlungsgesetz (AGG) ermöglicht also, gemobbten Mitarbeitern für erlittene ideelle Belastungen § 15 Abs. 2 AGG Schmerzensgeld zu verlangen (vgl. BGB § 253 Abs. 2).

Wer Schmerzensgeld wegen Mobbing erst gerichtlich durchsetzen kann, sollte jedoch nicht zu große Beträge erwarten. Zudem bedarf es beweiskräftiger Belege (beispielsweise eines "Mobbingtagebuchs"), was unter anderem auch in diesem Ratgeber-Video deutlich wird. In welcher Höhe Gerichte bei Klagen auf Schmerzensgeld bisher entschieden haben, ist an diesen Beispielen erkennbar.


Diskriminierung muss belegbar sein


Ergänzend dazu ein Zitat aus dem Online-Newsletter des VNR-Verlages vom 05.12.07:

"Wie Sie doch noch eine steuerfreie Abfindung zahlen können

Sie erinnern sich sicher noch daran, dass zum 31.12.2005 die Steuerfreibeträge für Abfindungen komplett gestrichen wurden. Seitdem müssen gezahlte Abfindungen grundsätzlich versteuert werden. So können Sie dennoch Ihrem Arbeitnehmer eine Abfindung steuerfrei zahlen.

Zahlen Sie die Abfindung nicht als Entschädigung für den Verlust des Arbeitsplatzes, sondern als Schmerzensgeld für eine erlittene Diskriminierung nach dem AGG. Denn als Schmerzensgeld ist der komplette Betrag steuerfrei.

Aber Achtung! Die Diskriminierung muss auch belegbar sein. Denn nur wenn auch tatsächlich eine Benachteiligung stattgefunden hat - etwa wegen des Geschlechts oder des Alters oder aufgrund von Mobbing oder einer sexuellen Belästigung - ist die Ausgleichszahlung für den immateriellen Schaden nach § 15 Abs. 2 AGG steuerfrei.

Tipp

Warum trennen Sie sich? Das muss doch einen Grund haben - gefällt Ihnen die Nase Ihrer Mitarbeiterin nicht? Haben Sie nur noch gestritten? Ist Ihr Mitarbeiter Ausländer? Da lässt sich unter Umständen doch eine Diskriminierung finden, über die Sie sich dann mit Ihrem Mitarbeiter 'verständigen'".

Wenn Sie wissen wollen, wie sich eine solche Lösung für Sie rechnet und wie Sie diese Ihrem Unternehmen verkaufen können, rufen Sie mich am besten gleich an oder senden Sie mir eine E-Mail mit dem Betreff "Schmerzensgeld".

Doch beachten Sie: Die Diskriminierung müssen Sie nachweisbar belegen können! Ohne stichhaltigen Nachweis geraten Sie eventuell in den Verdacht der Steuerhinterziehung.

Wenn Sie nicht die Chance auf "Schmerzensgeld" haben, dann werden Sie noch vor der steuerlichen Betrachtung vielleicht wissen wollen: Und was passiert mit dem Arbeitslosengeld bei einer Abfindung? Das ist nicht gerade einfach zu überschauen ...

Achtung: Die Diskriminierung muss auch belegbar sein. Ist sie dies nicht, besteht keine Chance auf Schmerzensgeld, wie beispielsweise aus folgendem Urteil entnehmbar ist:


Die Klage – wie die Kammer findet –


ist vollumfänglich unbegründet.

Auch wenn’s der Klägerin missfällt:


es gibt für sie kein Schmerzensgeld...


Hier können Sie das ganze Urteil lesen, das ein poetischer Richter mit einer gehörigen Portion Humor und satirischem Potential verfasste. ;-)

Wie hat Ihnen der Artikel gefallen?
Die 5 größten Steuerfehler bei Abfindungen

Gratis PDF: Die 5 größten Steuerfehler bei Abfindungen – vermeiden Sie teure Fallen!


🚀 Vermeiden Sie unnötige Steuerlast – und sparen Sie legal tausende Euro!


🔎 Sichern Sie sich den GRATIS PDF-Guide und schützen Sie Ihre Abfindung vor unnötiger Steuerlast – legal & ohne Fachchinesisch!


✅ Einfach verständlich | ✅ Sofort anwendbar | ✅ Steuerlich geprüft.


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


Was Sie exklusiv im PDF erfahren?


Die 5 größten Steuerfehler bei Abfindungen
- ❌ Der größte Abfindungsfehler, der bis zu 30 % der Abfindung kostet
- ⚠️ Wann die Fünftelregelung NICHT greift – und wie Sie das verhindern
- 💡 Warum viele Steuerberater nicht proaktiv beraten – und wie Sie dennoch mehr sparen
- 🔥Praxistipps zur optimalen Auszahlung Ihrer Abfindung
- 📄 BONUS:Die 7-Punkte-Checkliste für Ihren Aufhebungsvertrag

🕒 Tipp: Die Gestaltung Ihrer Abfindung ist nur vor Vertragsabschluss möglich. Danach ist Sparen oft nicht mehr möglich.


Tragen Sie Ihre E-Mail ein und erhalten Sie den kostenlosen PDF-Guide sofort.


​Jetzt Gratis-PDF anfordern


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


- Bereits 100+ Downloads
- Ideal für alle, die eine Abfindung ab 20.000 € erhalten
- Nutzen Sie Ihre einmalige Chance zur Steueroptimierung - danach ist es zu spät

🕒 Jetzt Download sichern und keine Fehler mehr machen!


​Jetzt Gratis-PDF anfordern


🔒 100 % Datenschutz – Kein Spam. Jederzeit abbestellbar.


Copyright – abfindunginfo.de
Datenschutz https://bit.ly/4mxKJVv

Dienstag, 9. Dezember 2025

Mutmachbuch "Gekündigt - zum Glück!"

🎄Adventskalender – 9. Türchen 🎄 Everhard Uphoff hat mit über 100 Fach- und Führungskräften gesprochen. Was haben sie erlebt? Wie konnten sie wieder Fuß fassen konnten? In 15 Interviews stellt der Autor Personen und ihr Leben „nach dem Job“ vor. Wie gut können Ihnen diese helfen? https://bit.ly/48MCYFf

"Mercedes stoppt alle Investitionen in Deutschland"

"Die Verhandlungen bei dem Autokonzern über die Senkung der Arbeitskosten in Deutschland stocken. Das Management greift nun zu harten M...