Donnerstag, 4. Januar 2024

Steuer auf Abfindung zum Jahresanfang berechnen
Der Auszahlungszeitpunkt einer Abfindung zum Jahresanfang kann steuerlich besonders vorteilhaft sein. Allerdings herrscht in Lohnbuchhaltungen nicht selten Unsicherheit, wie denn die Steuer auf Abfindung dann zu berechnen ist.

Wenn die Kündigung zum Monatsende Dezember erfolgte, wird die Abfindung nicht selten erst im Januar ausgezahlt. Arbeitgeber und Arbeitnehmer können aber unabhängig davon auch in anderen Fällen einen Auszahlungszeitpunkt der Abfindung zum Jahresanfang vereinbaren.

Steuer auf Abfindung zum Jahresanfang

Die Lohnsteuerberechnung hat gemäß § 39b EStG zu erfolgen. Vom Arbeitgeber ist im allgemeinen zunächst gem. § 39b Abs. 2 Satz 2 der Monatsarbeitslohn mit 12 zu multiplizieren, um den Jahresarbeitslohn zu ermitteln. Dann sind die im Absatz 2 genannten Beträge Freibeträge oder Hinzurechnungsbeträge zu verrechnen. Im Satz 9 heißt es weiter:

"Die monatliche Lohnsteuer ist 1/12 ... der Jahreslohnsteuer".

Im § 39b Abs. 3 Satz 4 ist ausdrücklich ausgeführt:

1.  Der Jahresarbeitslohn ist ohne die sonstigen Bezüge zugrunde zu legen. Die Steuern auf die sonstigen Bezüge sind dann zum Arbeitslohn hinzu zu rechnen:

"Für den so ermittelten Jahresarbeitslohn (maßgebender Jahresarbeitslohn) ist die Lohnsteuer nach Maßgabe des Absatzes 2 Satz 5 bis 7 zu ermitteln."

2. Abfindungen werden gemäß § 39b Abs. 3 Satz 9 gesondert steuerlich berücksichtigt:

"Die Lohnsteuer ist bei einem sonstigen Bezug im Sinne des § 34 Absatz 1 und 2 Nummer 2 und 4 in der Weise zu ermäßigen, dass der sonstige Bezug bei der Anwendung des Satzes 5 mit einem Fünftel anzusetzen und der Unterschiedsbetrag im Sinne des Satzes 8 zu verfünffachen ist".

Achtung: Der Bundestag hat am 17. 11. 2023 das Wachstumschancengesetzes verabschiedet. Mit dem Gesetz haben Ihre Bundestagsabgeordneten genau diese für Abfindungsempfänger steuerlich günstige Regelung aufgeboben. Zu den Folgen siehe den Beitrag "Fünftelregelung aufgehoben?"

Eine Abfindung ist eine Entschädigung i. S. des § 24 Nr. 1 und als solche ebenfalls definitiv im § 34 Abs. 2 Nr. 2 aufgeführt.

Sollte die Steuer auf Abfindung zu hoch berechnet sein, können Arbeitnehmer eine "gütliche" Einigung mit dem Arbeitgeber erwirken, dass er die Steuer neu berechnet. Kann der Arbeitgeber aufgrund unzureichender Daten keine "Zusammenballung von Einkünften" feststellen, muss er im Lohnsteueranzugsverfahren die volle Lohnsteuer einbehalten und darf die Fünftelregelung nicht anwenden. Die Berichtigung erfolgt dann erst durch das Finanzamt im Einkommensteuerbescheid für das Auszahlungsjahr.

3442174287:rightDeshalb ist zu empfehlen, dass sich Arbeitnehmer vor Auszahlung der Abfindung die Abrechnung zeigen und erklären lassen ... da ist eine Verständigung meist leichter. Dies ist jedoch Verhandlungssache. Denn nach § 108 Abs. 1 Gewerbeordnung (GewO) ist dem Arbeitnehmer "bei Zahlung des Arbeitsentgelts eine Abrechnung in Textform zu erteilen".

"Die Transparenz erfordert dabei nicht, dass dem Arbeitnehmer eine Abrechnung darüber erteilt wird, wie sein Arbeitsentgelt richtigerweise zu berechnen wäre. Es kommt vielmehr darauf an, wie es der Arbeitgeber tatsächlich berechnet hat und insbesondere, welche Abzüge er aus welchen Gründen tatsächlich vorgenommen und welche Beträge er abgeführt hat. Dies sind Kenntnisse im Bereich des Arbeitgebers, hinsichtlich derer allein er eine ordnungsgemäße Abrechnung erteilen kann."

Auch wenn die Abfindung nicht mit der letzten Gehaltszahlung abgerechnet wird, sollte rechtzeitig vorher die Abrechnung geklärt werden. Denn es kommt immer wieder vor, dass dann für die Steuerberechnung auf die Abfindung der alte Arbeitgeber nicht als (Haupt-)Arbeitgeber nach der Lohnsteuerklasse VI versteuert.

(BAG, Beschluss vom 07.09.2009 - 3 AZB 19/09).

Wie hat Ihnen der Artikel gefallen?

Dienstag, 2. Januar 2024

Abfindung und Steuererklärung

Abfindung und Steuererklärung
Ist bei einer Abfindung eine Steuererklärung abzugeben? Und welche Möglichkeiten gibt es, die Steuererklärung einfach und kostengünstig zu erledigen?


Abfindung und Steuererklärung


Kann es sein, dass

- die Steuererklärung auch nicht gerade zu Ihren Lieblingsbeschäftigungen zählt?


- Sie sich jedes Jahr wieder wünschen, dass alles viel einfacher wäre?


- Sie sich dann fragen: Muss das überhaupt sein und lohnt der Aufwand?

Wenn das auch Ihre Fragen sind, finden Sie hier gleich nicht nur Antworten darauf, sondern auch Tipps, damit Sie die Erklärung einfacher und schneller erledigen.


Bei Abfindung Erklärungspflicht?


Steueroase InternetGrundsätzlich ergibt sich die Steuererklärungspflicht für die Einkommensteuer aus § 25 Einkommensteuergesetz (EStG). Wer jedoch beispielsweise nur "Einkünfte aus nichtselbständiger Arbeit" wie Lohn und Gehalt in einem Kalenderjahr bezogen hat, ist nicht erklärungspflichtig. Der Lohnsteuerabzug hat dann ähnlich wie der Abzug der Kapitalertragsteuer abgeltende Wirkung.

Wird jedoch eine Abfindung ausgezahlt und die Lohnsteuer nach der Fünftelregelung gem. § 39b (3) S. 9 EStG einbehalten, dann ist eine Erklärung abzugeben - siehe § 46 (2) Nr. 5 EStG.

Vorausgefüllte Steuererklärung


Für das Jahr 2012 und die nachfolgenden Jahre hat die Steuerverwaltung ab dem Jahr 2014 den "kostenlosen Service" der "vorausgefüllten Steuererklärung" ermöglicht. Auf der Webseite der Steuerverwaltung erhalten Sie dazu auch gleich mehrere Argumente, welche Vorteile dieser Service bietet. Doch bedenken Sie:

Der Steuerverwaltung liegen Belege für Ihre Einnahmen und die davon vorgenommenen Steuerabzüge vor. Welche steuermindernden Werbungskosten, Sonderausgaben, außergewöhnlichen Belastungen und Dienstleistungen Ihnen entstanden sind, sind aus den Belegen nicht zu entnehmen.

Auf der Webseite des Statistischen Bundeamtes können ist nachlesbar:


"2019 gab es in Deutsch­land rund 26,5 Millionen unbeschränkt Steuer­pflichtige, die aus­schließlich Ein­nahmen aus nicht­selbständiger Arbeit und eventuell Kapital­einkünfte erzielten.

14,4 Millionen dieser Steuerpflichtigen ließen sich zur Einkommensteuer veranlagen. Davon erhielten 12,7 Millionen Steuerpflichtige eine Steuererstattung. Diese lag im Durch­schnitt bei 1 095 Euro."


Wer eine Abfindung erhält, kann unter Umständen mit einer viel höheren Steuererstattung rechnen. Ungeachtet der gesetzliche Verpflichtung lohnt sich gerade für diesen Personenkreis oft die Steuererklärung. Wer beispielsweise die Steuertipps von dieser Webseite  oder vom abfindunginfo.blogspot und auch die Beispielvideos zum Abfindungsrechner genutzt hat, dürfte schon alle entscheidenden Chancen für eine Steuerentlastung erkannt haben.

Wer keinen Steuerberater oder Lohnsteuerhilfeverein hat, der bei der Steuererklärung hilft, kann auch oft mit geeigneter Software schon zu günstigen Preisen seine Steuererklärung anfertigen:

Aktuelle Steuerprogramme für Ihre einfache Steuererklärung 2023

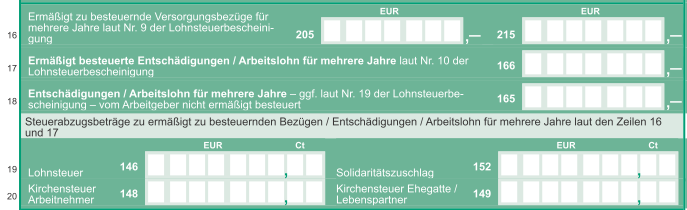
Wenn Sie nach der Bearbeitung Ihr Steuererklärungsformular ansehen, müsste Ihre Bruttobfindung in der Anlage N Zeile 17 "Entschädigungen/Arbeitslohn für mehrere Jahre" erscheinen und in den Zeilen 18 und 19 die vom Arbeitgeber einbehaltenen Steuern lt. Lohnsteuerbescheinigung:

Anlage N Abfindung


Quelle: https://www.lohnsteuer-kompakt.de


Zur Beachtung: Eine Software ist wie eine Schere - Sie können damit zwar ein paar Steuern kürzen - doch wenn Sie nicht wissen, wo Sie ansetzen sollen, können Sie sich auch in den Finger schneiden. ;-)

Wie hat Dir der Artikel gefallen?

zurück zu Abfindung - Steuern


https://bit.ly/2SKpUrE

Sonntag, 31. Dezember 2023

2024

Für das neue Jahr 2024 wünsche ich Ihnen vor allem Frieden, Gesundheit und Glück - Ihr Thomas Schulze
https://bit.ly/3H1fMFL

Samstag, 30. Dezember 2023

Abfindung und Steuererklärung
Ist bei einer Abfindung eine Steuererklärung abzugeben? Und welche Möglichkeiten gibt es, die Steuererklärung einfach und kostengünstig zu erledigen?

Abfindung und Steuererklärung

Kann es sein, dass

- die Steuererklärung auch nicht gerade zu Ihren Lieblingsbeschäftigungen zählt?

- Sie sich jedes Jahr wieder wünschen, dass alles viel einfacher wäre?

- Sie sich dann fragen: Muss das überhaupt sein und lohnt der Aufwand?

Wenn das auch Ihre Fragen sind, finden Sie hier gleich nicht nur Antworten darauf, sondern auch Tipps, damit Sie die Erklärung einfacher und schneller erledigen.

Bei Abfindung Erklärungspflicht?

Grundsätzlich ergibt sich die Steuererklärungspflicht für die Einkommensteuer aus § 25 Einkommensteuergesetz (EStG). Wer jedoch beispielsweise nur "Einkünfte aus nichtselbständiger Arbeit" wie Lohn und Gehalt in einem Kalenderjahr bezogen hat, ist nicht erklärungspflichtig. Der Lohnsteuerabzug hat dann ähnlich wie der Abzug der Kapitalertragsteuer abgeltende Wirkung.

Wird jedoch eine Abfindung ausgezahlt und die Lohnsteuer nach der Fünftelregelung gem. § 39b (3) S. 9 EStG einbehalten, dann ist eine Erklärung abzugeben - siehe § 46 (2) Nr. 5 EStG.

Vorausgefüllte Steuererklärung

Für das Jahr 2012 und die nachfolgenden Jahre hat die Steuerverwaltung ab dem Jahr 2014 den "kostenlosen Service" der "vorausgefüllten Steuererklärung" ermöglicht. Auf der Webseite der Steuerverwaltung erhalten Sie dazu auch gleich mehrere Argumente, welche Vorteile dieser Service bietet. Doch bedenken Sie:

Der Steuerverwaltung liegen Belege für Ihre Einnahmen und die davon vorgenommenen Steuerabzüge vor. Welche steuermindernden Werbungskosten, Sonderausgaben, außergewöhnlichen Belastungen und Dienstleistungen Ihnen entstanden sind, sind aus den Belegen nicht zu entnehmen.

Auf der Webseite des Statistischen Bundeamtes können ist nachlesbar:

"2019 gab es in Deutsch­land rund 26,5 Millionen unbeschränkt Steuer­pflichtige, die aus­schließlich Ein­nahmen aus nicht­selbständiger Arbeit und eventuell Kapital­einkünfte erzielten.

14,4 Millionen dieser Steuerpflichtigen ließen sich zur Einkommensteuer veranlagen. Davon erhielten 12,7 Millionen Steuerpflichtige eine Steuererstattung. Diese lag im Durch­schnitt bei 1 095 Euro."

Wer eine Abfindung erhält, kann unter Umständen mit einer viel höheren Steuererstattung rechnen. Ungeachtet der gesetzliche Verpflichtung lohnt sich gerade für diesen Personenkreis oft die Steuererklärung. Wer beispielsweise die Steuertipps von dieser Webseite  oder vom abfindunginfo.blogspot und auch die Beispielvideos zum Abfindungsrechner genutzt hat, dürfte schon alle entscheidenden Chancen für eine Steuerentlastung erkannt haben.

Wer keinen Steuerberater oder Lohnsteuerhilfeverein hat, der bei der Steuererklärung hilft, kann auch oft mit geeigneter Software schon zu günstigen Preisen seine Steuererklärung anfertigen:

Aktuelle Steuerprogramme für Ihre einfache Steuererklärung 2023

Wenn Sie nach der Bearbeitung Ihr Steuererklärungsformular ansehen, müsste Ihre Bruttobfindung in der Anlage N Zeile 17 "Entschädigungen/Arbeitslohn für mehrere Jahre" erscheinen und in den Zeilen 18 und 19 die vom Arbeitgeber einbehaltenen Steuern lt. Lohnsteuerbescheinigung:

Zur Beachtung: Eine Software ist wie eine Schere - Sie können damit zwar ein paar Steuern kürzen - doch wenn Sie nicht wissen, wo Sie ansetzen sollen, können Sie sich auch in den Finger schneiden. ;-)

Wie hat Dir der Artikel gefallen?

zurück zu Abfindung - Steuern

Dienstag, 19. Dezember 2023

Sprinterprämie und Abfindung nach Sozialplan
Kann eine Sprinterprämie zusätzlich zur Abfindung nach dem Sozialplan für rentennahe Arbeitnehmer ebenso altersabhängig gestaltet werden wie eine Abfindung? Und wieviel Steuern fallen darauf an?

Lesen Sie in diesem Beitrag:

- sind "Sprinterprämien" oder "Turboklauseln" zusätzlich zur Abfindung rechtlich zulässig?

- welche Besonderheiten sind für solche Zusatzvereinbarungen bei Abfindungen nach Sozialplan zu beachten?

- welche Falle sollten Beschäftigte vermeiden, wenn sie die "Sprinterprämie" oder "Turboklausel" nutzen wollen?

- welche Auswirkungen haben "Sprinterprämie" oder "Turboklausel" auf das Arbeitslosengeld I?

- können die Zusatzleistungen wie Abfindungen nach der Fünftelregelung ermäßigt versteuert werden?

Sprinterprämie und Abfindung

Unternehmen, die eine größere Anzahl von Mitarbeitern entlassen wollen, bieten teilweise zusätzlich zur Abfindung eine "Sprinterprämie" oder "Turboklausel" an, beispielsweise um die Mitarbeiter von einer Kündigungsschutzklage abzuhalten.

Damit will die Unternehmensführung Klagen gegen die Sozialauswahl entgegenwirken. Denn die Arbeitsgerichte akzeptieren die Auswahlentscheidung des Unternehmens relativ selten. Immer wieder werden Fehler im Sozialplan oder bei der Sozialauswahl gemacht, die zu Urteilen zugunsten der klagenden Mitarbeiter führen.

Mit sogenannten "Sprinterprämien" oder "Turboklauseln" soll ein zusätzlicher Anreiz geboten werden, damit "Arbeitnehmer" auf eine Kündigungsschutzklage verzichten, gar von vornherein einen Aufhebungsvertrag akzeptieren, oder "freiwillig" schneller aus dem Unternehmen ausscheiden.

Die "Sprinterprämie" oder "Turboklausel" wird dann neben der Abfindung aus einem Sozialplan ausgezahlt.

Das Bundesarbeitsgericht (BAG) hält eine solche Zahlung für zulässig. Denn auch nach § 1a des Kündigungsschutzgesetzes kann ein Geldvorteil für "Arbeitnehmer" angeboten werden, die auf Kündigungsschutzklagen verzichten.

Abfindung, Sprinterprämie und Altersdiskriminierung im Sozialplan

Mit Abfindungen sollen Nachteile des Arbeitsplatzverlustes ausgeglichen werden. Im Sozialplan wird dieser Nachteilsausgleich verhandelt und vereinbart. "Sprinterprämien" oder "Turboklauseln" stellen eine zusätzliche Belohnung dafür dar, dass eine Kündigung akzeptiert wird.

Eine Staffelung der Abfindungshöhe nach dem Lebensalter ist im Sozialplan zulässig. Die Abfindung rentennaher "Arbeitnehmer" darf geringer ausgehandelt werden als die Abfindung für jüngere "Arbeitnehmer", wenn die Chancen der Älteren auf dem Arbeitsmarkt eingeschränkt sind. Das BAG hält geringere Abfindungen für ältere "Arbeitnehmer" auch für vereinbar mit dem Allgemeinen Gleichbehandlungsgesetz, das eine Rechtfertigung für die Schlechterstellung Älterer enthält. Sogar den Ausschluss von "Arbeitnehmern", die nach dem Bezug von Arbeitslosengeld I nahtlos eine Regelaltersrente beanspruchen können, hält das Gericht für zulässig.

In manchen Unternehmen wird versucht, dieses Prinzip auch auf "Sprinterprämien" oder "Turboklauseln" zu übertragen und ältere Mitarbeiter bei der Prämienzahlung schlechter zu stellen. Diese Ungleichbehandlung bei "Sprinterprämien" oder "Turboklauseln" stellt allerdings eine ungerechtfertigte Altersdiskriminierung dar, die die Betroffenen nicht akzeptieren müssen.

Achtung Falle für Abfindung und "Sprinterprämie"

Mit einem Auf­he­bungs­ver­trag (oder "Auflösungs­ver­trag") wird im gegenseitigen Einvernehmen ein Ar­beits­verhält­nis zu ei­nem be­stimm­ten Zeit­punkt be­en­det. Darin unterscheidet sich der Aufhebungsvertrag grundlegend von einer Kündigung. Diese stellt eine einseitige Willenserklärung dar - der Aufhebungsvertrag ist eine zweiseitige Willensbekundung. In beiden Fällen ist jedoch die Schriftform gem. BGB § 126 vorgeschrieben!

Ist die Kündigung bereits erfolgt, kann zusätzlich in einem Abwicklungsvertrag vereinbart werden, wie das Arbeitsverhältnis auslaufen soll. So vereinbaren die Parteien beispielsweise im Ab­wick­lungs­ver­trag die Frei­stel­lung von der Ar­beit­sleistung ab ei­nem bestimmten Da­tum, den In­halt ei­nes Zeug­nis­ses oder zumin­dest die Zeug­nis­no­te,  Rest­zah­lun­gen und andere wechselseitige Ansprüche. Dazu gehören unter anderem Ein­mal­zah­lun­gen wie Weih­nachts­geld, Ur­laubs­geld, Tantiemen, Pro­vi­sio­nen, Ziel­ver­ein­ba­rungs­prämi­en oder ei­ne Ur­laubs­ab­gel­tung.

Ebenso kann im Zusammenhang mit der Beendigung des Arbeitsverhältnisses eine weitere Leistung wie beispielsweise eine "Sprinterprämie" oder "Turboklausel" zugesagt werden. Wer diese nutzen will, sollte darauf achten, dass diese zugesagt wurde, um eine Verkürzung der Kündigungsfrist zu erreichen.

"Sprinterprämie" und Arbeitslosengeld I

Wollen Arbeitnehmer die Kündigungsfrist verkürzen und zudem eine zugesagte "Sprinterprämie" oder "Turboklausel" erhalten, so drohen für den Bezug von Arbeitslosengeld Ruhe- und Sperrzeit.

Allerdings hat die Arbeitsagentur in den letzten Jahren mehrfach günstigere Regelungen für Arbeitnehmer zugelassen. So wird unter Umständen für Aufhebungs- und Abwicklungsverträge ein "wichtiger Grund bei Eigenlösung des Beschäftigungsverhältnisses und gleichzeitig drohender Arbeitgeberkündigung" akzeptiert. Damit entfallen die Sanktionen.

"Sprinterpämie" mit Fünftelregelung

Wie eine "Sprinterprämie" oder "Turboklausel" besteuert wird, richtet sich danach, ob sie zur einheitlichen Abfindung gehört und in welchem Veranlagungszeitraum (Kalenderjahr) sie zufließt.

In einem Urteil des Hessischen Finanzgerichts vom 10.06.2015 heißt es:

"Beim Aushandeln der verschiedenen Vereinbarungen ... sind alle Beteiligten offenkundig von der Annahme ausgegangen, die an die ausscheidenden Mitarbeiter auszuzahlenden Abfindungen würden gemäß § 34 EStG ermäßigt besteuert. Auch die Klägerin durfte darauf vertrauen, dass sie die steuerliche Vergünstigung auf Dauer behalten würde. Dieses Vertrauen war nach Auffassung des Senats besonders schutzwürdig, weil bei der Bemessung der eigentlichen Abfindung deren steuerliche Behandlung mit Sicherheit eine nicht unerhebliche Rolle gespielt hatte ... Es würde nach Auffassung des Senats einen nicht zu rechtfertigenden Wertungswiderspruch darstellen, wenn wegen des Erhalts der Sprinterprämie der betreffende Arbeitnehmer in einem solchen Maß steuerlich benachteiligt würde, dass die Zahlung wirtschaftlich keinen Wert mehr hätte."

Demgemäß erkannte das Finanzgericht die ermäßigte Besteuerung der "Sprinterprämie" nach der Fünftelregelung an. Allerdings ist zu beachten:

Eine Steuerermäßigung nach § 34 EStG scheidet grundsätzlich aus, wenn die Entschädigung in zwei oder mehreren Veranlagungszeiträumen (Kalenderjahren) ausgezahlt wird. (Ausnahmsweise beeinträchtigt eine "geringfügige" Auszahlung in einem anderen Kalenderjahr die Steuerermäßigung nach der Fünftelregelung nicht.) Der Grundsatz der Einheitlichkeit der Entschädigung gilt auch nicht, wenn eine "Sprinterprämie" zufließt, die nicht den Tatbestand einer Entschädigung i.S.d. § 24 Nr. 1a EStG erfüllt.

Quellen: BAG, Az: 1 AZR 254/04; Az: 1 AZR 102/13, Hessisches Finanzgericht, 3-K-1960/13


Nachtrag vom 28.08.2021:

Sprinterklausel im Zusammenhang mit einer Abfindung führt zu ermäßigter Besteuerung - Quelle: FG Kassel, Gerichtsbescheid vom 31.05.2021 - 10 K 1597/20

***

Noch als Geschenk erhältlich:

Wie hat Ihnen der Artikel gefallen?
zurück zu Abfindung - Steuern

Strategisches Exit-Management

Das Executive Briefing zur Absicherung Ihrer Karriere und Abfindung https://www.abfindunginfo.de/exit-management/li